

MoneyWise: Finance & Budget
tarafından SSon Studio
4,1
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,1
- Fiyat
- Free
- İndir
- 500.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
 Analiz eden: Getfullapps
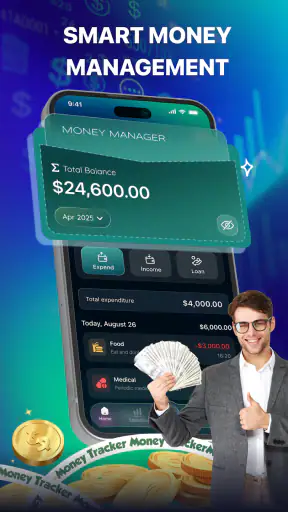
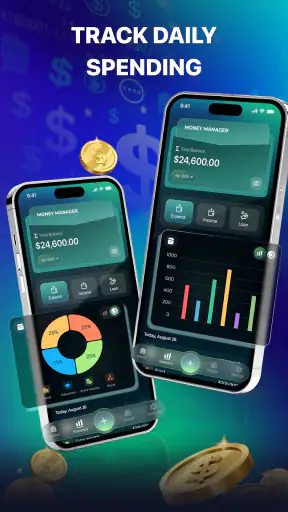
Para yönetimine yeni başlayan biri için en zor kısım çoğu zaman hesap yapmak değil, nereden başlayacağını bilmektir. MoneyWise: Finance & Budget bu ilk adımı sadeleştirmeyi amaçlayan ücretsiz bir finans uygulaması. Benim kullanımımda uygulamanın asıl değeri, bütün mali hayatı tek seferde düzeltmeye çalışmak yerine harcamaları görünür hâle getirmeye teşvik etmesi oldu. Giderleri takip etmek, bütçeyi düzenlemek ve ay sonunda paranın nereye gittiğini anlamak isteyenler için pratik bir başlangıç noktası sunuyor.
Uygulama SSon Studio tarafından geliştiriliyor ve finans kategorisinde yer alıyor. Mağaza tarafında 4,1 ortalamaya ulaşmış olması, geniş bir kullanıcı grubunun temel yaklaşımı faydalı bulduğunu gösteriyor; ayrıca 500 binden fazla kuruluma ulaşmış durumda. Ücretsiz olması da denemeyi kolaylaştırıyor. Buna karşılık, gelişmiş yatırım takibi, banka hesaplarını tek ekranda birleştirme ya da profesyonel muhasebe iş akışı arayanların beklentisini karşılayacak türden bir araç gibi düşünmemek gerekir. MoneyWise daha çok günlük para alışkanlıklarını düzenlemek isteyen kişilere sesleniyor.
MoneyWise kullanırken ne beklemeli?
İlk açılışta uygulamayı bir finans danışmanı gibi değil, düzenli kayıt tutmayı kolaylaştıran kişisel bir yardımcı gibi değerlendirmek daha doğru. Mağaza açıklamasındaki para yöneticisi yaklaşımı, burada gösterişli finans analizlerinden çok giderlerin izlenmesine ve bütçenin kontrol altında tutulmasına odaklanıyor. Ben bu yaklaşımı olumlu buldum; çünkü yeni başlayan bir kullanıcı için fazla seçenek, çoğu zaman daha iyi kontrol değil, daha hızlı vazgeçme anlamına geliyor.
Uygulamayı kullanırken en sağlıklı beklenti, birkaç kayıt girdikten sonra bütün mali durumun otomatik olarak anlaşılır hâle gelmeyeceğini bilmektir. Değer, düzenli kullanımda ortaya çıkıyor. Bir kahve, market alışverişi, ulaşım ücreti veya aylık fatura gibi kalemleri zamanında kaydettiğinizde, gün sonunda yalnızca bakiyeyi değil, harcama davranışınızı da görmeye başlıyorsunuz. Bu nedenle MoneyWise’ı kurup bir kez incelemekten çok, günlük rutine küçük bir adım olarak eklemek daha verimli.
Uygulamanın PEGI 3 yaş derecelendirmesine sahip olması, arayüzün genel kullanıcı kitlesine uygun, hassas veya yetişkinlere özel bir içerik taşımayan bir yapıda olduğunu gösteriyor. Android tarafında minimum 7.0 sürümü destekleniyor. Mevcut sürüm 1.0.6 olduğu için, uygulamayı çok eski bir cihazda kullanacak kişilerin önce işletim sistemi uyumluluğunu kontrol etmesi mantıklı olur.
Kurulumdan sonra ilk düzen
İlk kurulumda kendime önerdiğim yaklaşım, bütün geçmiş harcamaları geriye dönük olarak girmeye çalışmamak. Bu yöntem kulağa disiplinli gelse de, birkaç ayın fişlerini ve ödemelerini tek oturuşta toparlamak yorucu olabilir. Bunun yerine bugünden başlayıp yeni giderleri kaydetmek, uygulamanın nasıl çalıştığını anlamayı ve sürdürülebilir bir alışkanlık oluşturmayı kolaylaştırıyor.
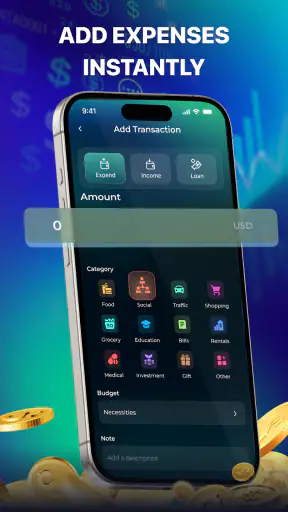
İlk gün için üç tür harcama seçmek yeterli: düzenli bir ödeme, gün içinde yapılan küçük bir gider ve bütçeyi etkileyen daha büyük bir alışveriş. Böylece yalnızca tek tip kayıtla sınırlı kalmadan uygulamanın günlük hayattaki kullanımını test edebilirsiniz. Örneğin sabah ulaşım, öğle yemeği ve market alışverişi aynı gün içinde kaydedildiğinde, küçük görünen ödemelerin toplam etkisi daha erken fark ediliyor.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
İlk hedefim mükemmel bir bütçe oluşturmak değil, gerçek hayata uyan bir kayıt alışkanlığı kurmak olurdu. Bu ayrım önemli. Çok sıkı ve gerçekçi olmayan bir bütçe belirlemek, birkaç beklenmedik harcamadan sonra uygulamayı bırakmaya neden olabilir. MoneyWise’ın faydasını görmek için başlangıçta daha ölçülü davranıp, önce mevcut düzeni gözlemlemek daha akıllıca.
İlk anlamlı başarıyı nasıl elde edersiniz?
Uygulamayı kurduktan sonra ulaşılabilecek en anlamlı ilk başarı, bir haftalık harcamayı eksiksiz biçimde görmek. Bunun için her ödeme sonrası kısa bir kayıt girmek yeterli. Kayıtları gün sonuna bırakmak mümkün olsa da, özellikle nakit harcamalarda unutma riski artıyor. Benim önerim, ödeme yapıldıktan hemen sonra birkaç saniye ayırmak ve işlemi o anda eklemek.
Bir hafta sonunda kayıtlarınıza bakarken yalnızca en pahalı kalemi aramayın. Asıl şaşırtıcı sonuç, tekrar eden küçük giderlerde ortaya çıkabilir. Her biri tek başına önemsiz görünen harcamalar, düzenli tekrarlandığında bütçede belirgin bir yer kaplayabilir. Bu, uygulamanın yalnızca “ne kadar harcadım?” sorusuna değil, “hangi alışkanlık bütçemi sürekli zorluyor?” sorusuna da yaklaşmanızı sağlıyor.
Gerçekçi bir günlük senaryo düşünelim. Ayın başında elinizde belirli bir harcama payı var ve ilk günlerde birkaç market alışverişi, ulaşım ödemesi ve dışarıda yemek masrafı yapıyorsunuz. Bunları MoneyWise’a düzenli şekilde işlediğinizde, ayın ortasında paranın neden beklediğinizden hızlı azaldığını tahmin etmek zorunda kalmazsınız. Kayıtlar, hangi tür giderin öne çıktığını gösterir. Sonraki alışverişte daha bilinçli karar vermeniz, uygulamanın ilk pratik kazanımıdır.
Burada önemli olan, uygulamanın sizin yerinize karar vermesini beklememek. Bir finans uygulaması harcamayı otomatik olarak azaltamaz; ancak davranış ile sonuç arasındaki bağlantıyı görünür kılabilir. MoneyWise’ı ben tam olarak bu noktada yararlı buluyorum. Kontrolü kullanıcıda bırakırken, dağınık bilgileri düzenli bir takip sürecine dönüştürmeye yardımcı oluyor.
Bütçe oluştururken yapılan yaygın hatalar
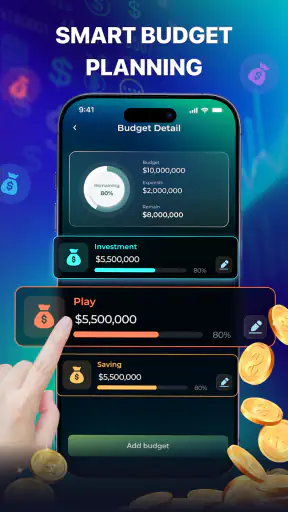
Yeni kullanıcıların sık yaptığı hata, bütçeyi ideal yaşam tarzına göre belirlemek. Örneğin dışarıda hiç yemek yemeyeceğinizi veya ay boyunca plansız bir alışveriş yapmayacağınızı varsaymak, kâğıt üzerinde güzel görünen fakat günlük hayatta çabuk bozulan bir plan yaratır. MoneyWise kullanırken bütçeyi cezalandırıcı bir sınır gibi değil, karar vermeyi kolaylaştıran bir referans olarak görmek daha sağlıklı.
İkinci hata, düzensiz giderleri tamamen unutmak. Her ay aynı miktarda olmayan bakım, hediye, seyahat veya ev ihtiyaçları gibi kalemler, bütçeyi beklenmedik biçimde sarsabilir. Bunları önceden kesin bir rakama dönüştürmek mümkün olmayabilir; yine de geçmişte tekrar eden bu tür harcamaları tamamen yok saymamak gerekir. Uygulama, bu giderleri fark etmenize yardımcı olabilir, fakat onları doğru yorumlamak sizin planlama alışkanlığınıza bağlı.
Üçüncü hata ise kayıtları gerçeğe uydurmak. Harcama kategorisini sırf bütçeyi aşmış görünmemek için başka bir yere yazmak, kısa vadede daha düzenli bir tablo oluşturur ama uzun vadede yanlış sonuç verir. Benim tavsiyem, kayıtları mümkün olduğunca gerçek davranışı yansıtacak şekilde tutmanız. Bir kategori beklenenden fazla büyüyorsa, sorun çoğu zaman uygulamada değil, o harcama alışkanlığının yeniden değerlendirilmesindedir.
Günlük kullanımda kafa karıştırabilecek noktalar
MoneyWise’ın sade yaklaşımı ilk bakışta rahatlatıcı olsa da, kişisel finans uygulamalarında sadelik ile ayrıntı arasında her zaman bir denge vardır. Çok ayrıntılı takip yapmak isteyen kullanıcılar, her işlemi farklı bir alt başlıkta ayırma ihtiyacı duyabilir. Buna karşılık, yalnızca temel giderlerini izlemek isteyen biri için fazla ayrıntı gereksiz yük oluşturur. Bu yüzden ilk haftada mümkün olan en fazla ayrıntıyı eklemek yerine, gerçekten kararlarınızı etkileyen bilgileri takip etmek daha iyi.
Bir başka karışıklık, bütçeyi geçmiş harcama toplamıyla karıştırmak olabilir. Harcama kaydı, gerçekleşen işlemi gösterir; bütçe ise önceden belirlediğiniz sınırı veya hedefi ifade eder. Bu ikisini aynı şey gibi görmek, ay sonunda uygulamanın yanlış çalıştığını düşünmenize yol açabilir. Ben bütçeyi gelecek için bir plan, gider kaydını ise geçmişin kanıtı olarak ele almanızı öneririm.
Nakit kullananlar için düzenli kayıt özellikle önemli. Kartla yapılan ödemeler zihinde daha uzun süre kalabilirken, nakit harcamalar kolayca unutulabiliyor. Bu nedenle cüzdandan çıkan küçük miktarları “önemsiz” saymak, ay sonunda tabloyu olduğundan daha iyi gösterebilir. MoneyWise’ı doğru kullanmanın temel şartlarından biri, ödeme yöntemine bakmadan bütün giderleri aynı ciddiyetle kaydetmek.
Uygulamanın ücretsiz olması, deneme aşamasındaki kullanıcılar için güçlü bir avantaj. Ancak ücretsiz bir aracı kullanırken de zaman maliyetini hesaba katmak gerekir. Her harcamayı çok ayrıntılı biçimde işlemek size sürekli yük gibi geliyorsa, daha basit bir takip yöntemi sizin için daha uygun olabilir. Burada en iyi sistem, teorik olarak en kapsamlı olan değil, birkaç ay boyunca bırakmadan sürdürebildiğiniz sistemdir.
Kimler için iyi bir başlangıç, kimler için sınırlı kalır?
İlk kez bütçe tutacak öğrenciler, maaşının nereye gittiğini anlamak isteyen çalışanlar ve ortak ev giderlerini daha düzenli izlemek isteyen kişiler MoneyWise’tan fayda görebilir. Özellikle daha önce not defteri veya dağınık telefon notları kullandıysanız, giderleri tek bir finans uygulamasında toplamak daha anlaşılır bir görünüm sağlayabilir. Uygulamanın ücretsiz olması, finans takibine para harcamadan başlamak isteyenler için de önemli.
Yeni işe başlayan veya gelir düzeni değişen bir kullanıcı için uygulamanın en iyi kullanım şekli, ilk aylarda gözlem yapmak olabilir. Gelir ve gider düzeniniz henüz oturmadıysa, çok kesin hedefler koymak yerine hangi ödemelerin sabit, hangilerinin değişken olduğunu ayırmaya çalışın. Bu yaklaşım, sonraki bütçe kararlarını daha gerçekçi hâle getirir.
Buna karşılık, yatırım portföyünü takip eden, birden fazla hesabı otomatik biçimde birleştirmek isteyen veya ayrıntılı vergi ve muhasebe raporlarına ihtiyaç duyan kişiler için MoneyWise yeterli olmayabilir. Bu kullanıcıların banka entegrasyonu, yatırım performansı, ortak hesap yönetimi ya da gelişmiş raporlama sunan farklı bir araca yönelmesi daha doğru olur. MoneyWise’ın gücü, kapsamı sınırsız bir finans merkezi olmasından değil, temel bütçe disiplinini erişilebilir tutmasından geliyor.
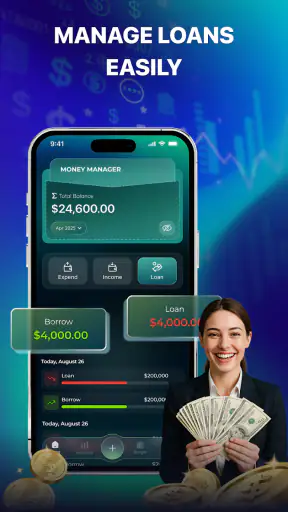
Benzer şekilde, borç ödeme planını çok ayrıntılı biçimde yönetmek isteyen biri yalnızca gider kaydıyla yetinmeyebilir. Borcun faiz yapısı, vade sıralaması ve farklı ödeme senaryoları gibi konular özel araçlar gerektirebilir. MoneyWise bu süreçte harcamaların görünürlüğünü artırabilir, fakat karmaşık finans kararlarının tamamını tek başına çözmesini beklemek doğru olmaz.
Alternatiflerle karşılaştırınca nasıl bir yerde duruyor?
Geleneksel not defteri yöntemi tamamen esnek olsa da, toplamları hesaplamak ve geçmiş kayıtları karşılaştırmak zaman alabilir. MoneyWise’ın avantajı, finans takibini yalnızca serbest metin hâlinde bırakmamanız ve bütçe düşüncesini günlük harcamalarla ilişkilendirmeniz. Buna karşılık, not defteri kullanan biri kendi sistemini istediği kadar kişiselleştirebilir; uygulama kullanmak istemeyenler için bu esneklik hâlâ değerli.
Elektronik tablo uygulamaları daha ayrıntılı kontrol, özel formüller ve kişisel raporlar sunabilir. Ancak tablo hazırlamak, formülleri korumak ve her yeni gideri doğru hücreye işlemek, finans takibine yeni başlayan biri için gereğinden fazla teknik olabilir. MoneyWise burada daha doğrudan bir yol sunuyor: amaç, tablo tasarlamak değil, giderleri düzenli biçimde takip etmek.
Otomatik banka bağlantısı sunan finans araçları ise daha az manuel giriş gerektirebilir. Bu, yoğun çalışan ve çok sayıda işlem yapan kullanıcılar için önemli bir kolaylıktır. Fakat otomatik sistemlerde işlemleri kontrol etmek, yanlış sınıflandırmaları düzeltmek veya kişisel harcamaları ayırmak yine kullanıcıya kalabilir. MoneyWise’ın manuel yaklaşımı daha fazla emek isterken, her kaydı bilinçli biçimde görmenizi sağlayabilir. Bu nedenle hız isteyenler için otomatik araçlar, alışkanlık kazanmak isteyenler içinse manuel takip daha uygun olabilir.
Harcamaları daha anlamlı okumak için küçük yöntemler
Bir kaydın yararlı olması için sadece doğru tutarı girmek yetmez; onu daha sonra karar verebileceğiniz biçimde ele almak da gerekir. Örneğin market alışverişinde gıda ile ev için alınan küçük bir ürünü ayrı izlemek sizin için gerçekten bir karar farkı yaratacaksa ayrıntılandırın. Her ürünü alt başlıklara ayırmak ise toplamda daha iyi bir bütçe sağlamıyorsa boşuna iş çıkarır. Ben kategorileri, “Bu bilgi gelecek ay neyi farklı yapmama yardım edecek?” sorusuna göre seçerdim.
Paylaşılan bir alışverişte de tek bir tutarı gelişigüzel kaydetmek yerine, kendi bütçenize düşen kısmı mı yoksa tüm ödemeyi mi izlemek istediğinizi baştan belirleyin. Bu iki yaklaşımın ikisi de işe yarayabilir; önemli olan aynı yöntemi sürdürmek. Aksi hâlde bir ay toplam ev masrafını, sonraki ay yalnızca kendi payınızı yazıp karşılaştırılamayan kayıtlar oluşturabilirsiniz.
Geliri düzensiz olan biri için sabit aylık hedef belirlemek yerine önce zorunlu ödemeleri ve değişken harcamaları ayırmak daha kullanışlı bir başlangıçtır. Böylece beklenenden yüksek veya düşük gelir gelen dönemlerde bütçeyi yeniden düşünmek kolaylaşır. Bu, uygulamanın otomatik bir gelir tahmini yaptığı anlamına gelmez; kayıtların size gösterdiği düzeni kendi koşullarınıza göre yorumlama yöntemidir.
İlk haftadan sonra daha iyi sonuç için yöntem
İlk haftanın sonunda bütün kayıtları sil baştan düzenlemek yerine, yalnızca karar vermenizi sağlayan noktaları inceleyin. En çok tekrarlanan giderleri, beklenenden fazla büyüyen alanları ve düzenli ödemeleri ayrı ayrı düşünün. Bu üç bakış açısı, bütçeyi yalnızca “az harca” tavsiyesine indirgemeden iyileştirmenize yardımcı olur.
Benim kullanışlı bulduğum yöntem, haftada bir kısa kontrol yapmak. Her gün uzun analizler yapmak yerine, belirli bir günde kayıtların doğru olup olmadığına ve gelecek günlerde hangi ödemelerin beklediğine bakabilirsiniz. Böylece uygulama, ay sonunda açılan bir rapor ekranı olmaktan çıkar ve haftalık kararlarınızı etkileyen canlı bir alışkanlığa dönüşür.
Bir diğer pratik yaklaşım, bütçeyi ayın başında kesinleştirip bir daha dokunmamak yerine gerektiğinde yeniden değerlendirmek. Geliriniz veya zorunlu giderleriniz değiştiğinde eski hedefi korumak, gerçekçi olmayan bir tablo yaratabilir. Bütçeyi değiştirmek başarısızlık değildir; önemli olan değişikliğin nedenini anlamak ve harcama kararlarını bilinçli biçimde güncellemektir.
Uygulamayı ortak bütçe için kullanacaksanız, kayıtların hangi kişi tarafından ve ne zaman girileceğini önceden belirlemek faydalı olur. Aksi hâlde aynı harcama iki kez yazılabilir veya bir ödeme tamamen unutulabilir. MoneyWise’ın değerini artıran şey yalnızca uygulamanın kendisi değil, onu kullanan kişilerin aynı kayıt düzenine bağlı kalmasıdır.
Kimlerin başka bir seçeneğe yönelmesi daha doğru?
Her satın almayı anında kaydetmek istemeyen biri için manuel takip zamanla aksayabilir. İşlem sayısı çok olan, farklı hesapları ve kartları arasında sık geçiş yapan kullanıcılar, otomatik bağlantı sunan bir aracı tercih ederek giriş yükünü azaltabilir. Elbette otomasyon da her şeyi kendi başına çözmez; kayıtları kontrol etmeye ve kişisel durumlara uymayan sınıflandırmaları düzeltmeye ihtiyaç duyulabilir. Buradaki seçim, hangi işin size daha az zahmet verdiğiyle ilgili.
Öte yandan para yönetiminde asıl güçlüğünüz harcamayı kaydetmek değil, borçları önceliklendirmekse, yalnızca bütçe takibi yapan bir uygulama beklentinizi karşılamayabilir. Borçların koşullarını ve ödeme sırasını özel olarak ele alan araçlar bu durumda daha uygun olabilir. Ben MoneyWise’ı bu tür bir planın yerine değil, günlük harcama tarafını daha anlaşılır kılan tamamlayıcı bir yardımcı olarak görürüm.
Ailece veya ev arkadaşlarıyla ortak bütçe tutarken de herkesin aynı kayıt disiplinine uyacağını varsaymamak gerekir. Bir kişi her alışverişi girerken diğerleri ara sıra kayıt yapıyorsa toplamlar gerçeği yansıtmayabilir. Böyle bir kullanımda önce ortak yöntemi ve sorumluluğu konuşmak, uygulama seçmekten daha belirleyici olabilir. Bu düzen kurulamıyorsa, tek bir kişinin kişisel giderlerini takip etmesi daha güvenilir sonuç verir.
Son değerlendirmem
MoneyWise: Finance & Budget, finans takibine karmaşık bir sistemle değil, günlük giderleri düzenli görme alışkanlığıyla başlamak isteyenlere uygun. Benim açımdan en güçlü tarafı, bütçe konusunu ulaşılmaz bir uzmanlık alanı gibi göstermemesi. Ücretsiz yapısı, PEGI 3 derecelendirmesi ve Android 7.0 desteğiyle geniş bir kullanıcı kitlesinin denemesine açık bir seçenek olarak duruyor.
Yine de bu uygulamadan en iyi sonucu almak için kayıt disiplinini sizin oluşturmanız gerekiyor. Harcamaları eksik girerseniz bütçe görünümü yanıltıcı olur; çok ayrıntılı takip edip kısa sürede yorulursanız sürdürülebilirlik kaybolur. Bu yüzden ilk başarınızı kusursuz bir mali plan kurmakta değil, bir hafta boyunca gerçek giderlerinizi düzenli biçimde kaydetmekte arayın.
SSon Studio’nun mevcut 1.0.6 sürümüyle sunduğu bu araç, temel finans düzenini kurmak isteyenler için mantıklı bir başlangıç. Ben onu özellikle “Param nereye gidiyor?” sorusuna net bir cevap arayanlara öneririm. Fakat otomatik hesap bağlantıları, yatırım yönetimi veya profesyonel muhasebe özellikleri sizin için vazgeçilmezse, daha kapsamlı bir alternatif seçmeniz gerekir. MoneyWise’ın en iyi hâli, sizi bir gecede zenginleştiren değil, her gün biraz daha bilinçli harcama yapmanıza yardım eden bir takip arkadaşı olmasıdır.
Sonuç olarak, uygulamayı kurduğunuz gün bütün geçmişinizi düzeltmeye çalışmayın. İlk giderinizi kaydedin, bir hafta boyunca düzeni koruyun ve ardından tekrar eden davranışlarınıza bakın. Bu küçük başlangıç, kişisel bütçe yönetimini soyut bir hedef olmaktan çıkarıp günlük hayatta uygulanabilir bir rutine dönüştürebilir.
Artıları
- Gelir ve giderleri kategorilere ayırarak bütçeyi takip etmeyi kolaylaştırır.
- Tekrarlayan işlemler sayesinde düzenli ödemeleri yeniden girmek gerekmez.
- Bütçe limitleri, harcama alışkanlıklarını kontrol altında tutmaya yardımcı olur.
- Grafikler ve raporlar finansal durumu hızlıca değerlendirmeyi sağlar.
- Birden fazla hesap ve cüzdanı tek uygulamada yönetme imkânı sunar.
Eksileri
- Bazı gelişmiş özellikler yalnızca ücretli sürümde kullanılabilir.
- Banka hesaplarıyla otomatik senkronizasyon her ülkede desteklenmeyebilir.
- İlk kurulumda kategori ve bütçe ayarları zaman alabilir.
- Finansal verilerin güvenliği için cihaz kilidi kullanmak gerekebilir.
- Yoğun özellik seti, basit bir gider takip uygulaması arayanları zorlayabilir.
MoneyWise: Finance & Budget hakkında sıkça sorulan sorular
MoneyWise: Finance & Budget nedir ve ne işe yarar?
MoneyWise: Finance & Budget, kişisel gelir ve giderlerinizi takip etmenize, harcamalarınızı kategorilere ayırmanıza ve bütçe planı oluşturmanıza yardımcı olan bir finans uygulamasıdır. Düzenli kayıt tuttuğunuzda paranızın nereye gittiğini daha kolay görebilir, aylık limitler belirleyebilir ve tasarruf hedeflerinizi takip edebilirsiniz. Uygulama, profesyonel muhasebe bilgisi olmayan kullanıcıların günlük finans yönetimini sade biçimde yapmasına odaklanır.
MoneyWise kullanmak için hesap oluşturmak veya internet bağlantısı gerekir mi?
Uygulamanın bazı temel özellikleri, özellikle gelir ve gider girişi, cihaz üzerinde çalışabilir ve her işlem için sürekli internet bağlantısı gerektirmeyebilir. Ancak hesap senkronizasyonu, yedekleme, cihazlar arası veri aktarımı ya da uygulama içindeki çevrim içi hizmetler için bağlantı gerekebilir. İndirmeden önce uygulamanın güncel mağaza açıklamasında hesap zorunluluğunu ve çevrim dışı kullanım sınırlarını kontrol etmeniz faydalı olur.
MoneyWise: Finance & Budget güvenli midir ve finansal bilgilerimi nasıl korur?
MoneyWise’a eklediğiniz gelir, gider ve bütçe verileri hassas kişisel bilgiler içerebilir. Bu nedenle uygulamanın hangi verileri topladığını, üçüncü taraflarla paylaşıp paylaşmadığını ve verileri nasıl sakladığını gizlilik politikasından incelemeniz önemlidir. Uygulama banka hesabınıza doğrudan bağlanmıyorsa banka giriş bilgilerinizi paylaşmanız gerekmeyebilir. Yine de güçlü cihaz kilidi kullanmalı ve yedekleme seçeneklerini dikkatle değerlendirmelisiniz.
MoneyWise içinde banka hesaplarını otomatik olarak bağlayabilir veya işlemleri içe aktarabilir miyim?
Banka bağlantısı ve otomatik işlem içe aktarma desteği, uygulamanın sürümüne, ülkenize ve desteklenen finans kuruluşlarına göre değişebilir. Bazı kullanıcılar gelir ve harcamalarını manuel olarak girmeyi tercih ederken, bazı sürümlerde dosya aktarımı veya entegrasyon seçenekleri bulunabilir. Uygulamayı yüklemeden önce mağaza sayfasındaki özellik listesini kontrol edin; otomatik banka senkronizasyonu her bölgede veya her banka için garanti edilmeyebilir.
MoneyWise ücretsiz mi, uygulama içi satın alma veya abonelik bulunuyor mu?
MoneyWise’ın ücretsiz indirilebilen bir sürümü olsa bile tüm özelliklerin ücretsiz olması gerekmeyebilir. Gelişmiş raporlar, sınırsız hesap veya kategori kullanımı, reklam kaldırma, bulut yedekleme ya da dışa aktarma gibi seçenekler ücretli olabilir. İndirme sırasında mağazadaki fiyatlandırma bölümünü ve abonelik koşullarını mutlaka inceleyin. Deneme süresi sunuluyorsa, sürenin bitiminde otomatik yenileme olup olmadığını da kontrol etmeniz gerekir.
MoneyWise: Finance & Budget Hakkında Kendi Dilinizde Okuyun

MoneyWise: Finance & Budget
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan kertz247feana@gmail.com üzerinden iletişime geçin, https://moneymanagew9y26.netlify.app/ adresini ziyaret edin veya https://moneymanagew9y26.netlify.app/policy sayfasını inceleyin.










